2019-2025年中國IT服務管理(ITSM)市場深度調(diào)查與投資可行性分析報告
引言
隨著數(shù)字化轉(zhuǎn)型的浪潮席卷全球,信息技術已成為企業(yè)核心競爭力的關鍵組成部分。IT服務管理(ITSM)作為確保IT服務有效交付、管理與支持的核心框架,其重要性日益凸顯。本報告旨在對2019年至2025年中國ITSM市場進行深度調(diào)查,分析市場現(xiàn)狀、驅(qū)動因素、競爭格局及未來趨勢,并評估相關領域的投資可行性,為市場參與者提供決策參考。
第一章:中國ITSM市場概述與發(fā)展背景
1.1 ITSM定義與核心價值
ITSM是一套用于設計、交付、管理和改進企業(yè)IT服務的流程、政策與最佳實踐的集合。其核心價值在于將IT與業(yè)務目標對齊,通過標準化、自動化的服務流程,提升運營效率、服務質(zhì)量和用戶滿意度,同時控制成本與風險。
1.2 宏觀環(huán)境分析(PEST分析)
- 政策環(huán)境:中國政府持續(xù)推進“數(shù)字中國”、“新基建”等戰(zhàn)略,為IT基礎設施和服務管理軟件的發(fā)展提供了強有力的政策支持與資金引導。
- 經(jīng)濟環(huán)境:經(jīng)濟結(jié)構轉(zhuǎn)型升級,企業(yè)對降本增效和運營韌性的需求迫切,驅(qū)動了對專業(yè)化IT服務管理解決方案的投資。
- 社會環(huán)境:企業(yè)數(shù)字化程度加深,員工與客戶對IT服務的即時性、穩(wěn)定性要求不斷提高。
- 技術環(huán)境:云計算、人工智能、大數(shù)據(jù)等技術的成熟與融合,正在重塑ITSM的工具形態(tài)與實踐模式,推動智能ITSM(AIOps)的發(fā)展。
第二章:2019-2023年市場回顧與現(xiàn)狀分析
2.1 市場規(guī)模與增長
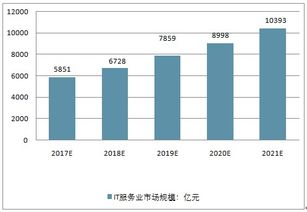
2019年以來,中國ITSM市場保持了穩(wěn)健的增長態(tài)勢。初期市場由大型企業(yè)和金融、電信等關鍵行業(yè)主導。隨著云服務的普及和中小型企業(yè)意識的覺醒,市場規(guī)模持續(xù)擴大。至2023年,市場已從傳統(tǒng)的流程工具采購,向以服務價值為核心、融合先進技術的平臺化解決方案演進。
2.2 市場驅(qū)動因素
- 數(shù)字化轉(zhuǎn)型剛性需求:企業(yè)上云、業(yè)務在線化使得IT環(huán)境復雜化,管理難度激增。
- 合規(guī)與安全要求:等保2.0、數(shù)據(jù)安全法等法規(guī)促使企業(yè)加強IT治理與合規(guī)管理。
- 用戶體驗提升:內(nèi)部員工和外部客戶都期待獲得如消費級應用般流暢、自助的IT服務體驗。
- 運維成本壓力:推動企業(yè)尋求自動化解決方案以替代重復性人工操作。
2.3 市場競爭格局
市場參與者呈現(xiàn)多元化:
- 國際領先廠商:如ServiceNow、BMC、Micro Focus等,憑借成熟的產(chǎn)品和理念占據(jù)高端市場。
- 本土專業(yè)廠商:如紫光云、廣通軟件、北塔軟件等,深耕本土市場,提供更貼合國內(nèi)客戶需求的解決方案。
- 云服務與數(shù)字化巨頭:如阿里云、騰訊云、華為云等,將ITSM能力整合進其云生態(tài)體系。
- 新興創(chuàng)業(yè)公司:聚焦于SaaS模式、低代碼/無代碼、智能運維等創(chuàng)新領域。
競爭焦點正從單一工具功能,轉(zhuǎn)向平臺整合能力、行業(yè)解決方案深度及智能化水平。
第三章:2024-2025年市場趨勢預測與機遇
3.1 核心發(fā)展趨勢
- 智能化與自動化:AI與機器學習將深度集成于事件管理、變更風險預測、自助服務臺等場景,實現(xiàn)預測性運維。
- 服務體驗至上:ITSM工具將更加注重員工服務體驗(EX),采用移動化、聊天機器人、服務門戶等提升交互感受。
- 平臺化與生態(tài)化:ITSM平臺將作為IT運營的核心樞紐,與CMDB、監(jiān)控、安全、項目管理等工具深度集成,形成統(tǒng)一運營生態(tài)。
- SaaS模式普及:尤其是對于中小型企業(yè),基于云的訂閱式ITSM服務因其靈活、易部署、低成本的優(yōu)勢將更受歡迎。
- 價值向業(yè)務延伸:ITSM的關注點將從內(nèi)部IT效率,更多地向支撐業(yè)務連續(xù)性、加速產(chǎn)品交付(DevOps)、優(yōu)化客戶體驗等業(yè)務價值輸出轉(zhuǎn)移。
3.2 增長潛力領域
- 行業(yè)垂直解決方案:政務、醫(yī)療、教育、制造業(yè)等行業(yè)的特定合規(guī)與流程需求,催生定制化ITSM方案。
- 中小型企業(yè)市場:隨著認知度提升和SaaS產(chǎn)品成熟,該市場將成為重要的增長引擎。
- ITSM咨詢與實施服務:伴隨產(chǎn)品復雜化,專業(yè)服務市場將持續(xù)擴大。
- 與新興技術融合:ITSM與低代碼平臺、RPA(機器人流程自動化)、物聯(lián)網(wǎng)管理的結(jié)合。
第四章:投資可行性分析
4.1 市場吸引力評估
- 市場容量大且持續(xù)增長:中國龐大的企業(yè)基數(shù)及數(shù)字化轉(zhuǎn)型進程確保市場長期需求。
- 技術演進創(chuàng)造新機會:智能化、云化趨勢為新產(chǎn)品和新服務模式提供了入口。
- 競爭尚未完全固化:尤其在細分行業(yè)和新興技術應用領域,存在差異化競爭和創(chuàng)新的空間。
4.2 投資機會與方向建議
- 產(chǎn)品與技術投資:
- 專注于AI賦能的智能ITSM產(chǎn)品研發(fā)。
- 開發(fā)輕量化、易配置的SaaS型ITSM平臺,瞄準中小企業(yè)市場。
- 投資于ITSM與可觀測性、安全運維(SecOps)融合的技術。
- 服務與生態(tài)投資:
- 投資或與領先的IT咨詢、系統(tǒng)集成公司合作,構建交付能力。
- 圍繞主流云平臺或企業(yè)微信/釘釘?shù)葏f(xié)作生態(tài),開發(fā)嵌入式應用。
- 行業(yè)深化投資:針對重點行業(yè)(如金融、政務、醫(yī)療)的合規(guī)與業(yè)務場景,開發(fā)行業(yè)解決方案包。
4.3 風險與挑戰(zhàn)提示
- 市場競爭加劇:巨頭生態(tài)擠壓和同質(zhì)化競爭可能導致價格壓力。
- 客戶認知差異:部分企業(yè)對ITSM價值的理解仍停留在工具層面,市場教育成本存在。
- 技術迭代風險:技術發(fā)展迅速,需持續(xù)投入研發(fā)以保持產(chǎn)品競爭力。
- 數(shù)據(jù)安全與合規(guī):尤其在政務、金融等敏感行業(yè),對數(shù)據(jù)本地化、安全性要求極高。
第五章:結(jié)論與戰(zhàn)略建議
5.1 結(jié)論
2019至2025年是中國ITSM市場從普及走向深化、從工具化走向智能化和價值化的重要階段。市場在政策、經(jīng)濟、技術多重利好下將持續(xù)擴容,智能化、體驗化、平臺化與SaaS化是明確的主旋律。市場存在結(jié)構性機會,對投資者和廠商而言,機遇大于挑戰(zhàn)。
5.2 戰(zhàn)略建議
- 對于廠商:應加大AI和用戶體驗研發(fā)投入,構建開放平臺生態(tài),并采取“通用平臺+行業(yè)模版”的策略平衡標準化與定制化需求。積極布局SaaS和訂閱制商業(yè)模式。
- 對于投資者:可重點關注在特定技術(如AIOps)、特定模式(如SaaS)、或特定行業(yè)有深厚積累和創(chuàng)新能力的團隊與企業(yè)。
- 對于企業(yè)用戶:在規(guī)劃ITSM建設時,應超越工具視角,從業(yè)務價值出發(fā)進行頂層設計,優(yōu)先選擇具備智能化能力和良好擴展性的平臺,并關注供應商的持續(xù)服務與進化能力。
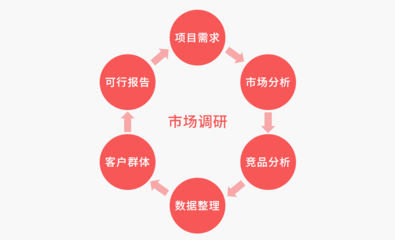
附錄:市場調(diào)研服務說明
本報告所依據(jù)的數(shù)據(jù)與洞察來源于:
- 對行業(yè)內(nèi)主要廠商、渠道商及典型終端用戶的深度訪談。
- 公開的財務報告、行業(yè)白皮書、權威機構(如IDC, Gartner)的統(tǒng)計與預測數(shù)據(jù)。
- 政策文件、技術標準及行業(yè)會議信息的整理分析。
- 基于歷史數(shù)據(jù)的市場規(guī)模建模與趨勢推演。
(注:本報告為模擬分析框架,不構成實際投資建議。具體決策需結(jié)合最新市場數(shù)據(jù)和專業(yè)咨詢。)
如若轉(zhuǎn)載,請注明出處:http://www.asl3.cn/product/6.html
更新時間:2026-09-19 19:45:42